
Мобильное приложение может быть хорошим, но пользователи об этом не узнают, если оно затеряется в глубине поисковой выдачи. Ежедневно пользователи...
23 сентября, 2026
Структура рынка ENEA существенно различается от страны к стране: популярность производителей смартфонов, доля устройств и доступные OEM-каналы могут заметно разниться. В этой статье разберем, какие вендоры представлены в странах региона и какие возможности это открывает для рекламодателей.
*В данном обзоре не рассматривается Северная Корея, входящая в состав региона ENEA.
Регион Восточной и Северо-Восточной Азии (ENEA) включает Китай, Японию, Монголию, Южную и Северную Корею. Ключевая особенность региона — Китай, страна с самым большим числом мобильных абонентов в мире на конец 2025 года. При этом она одновременно выступает крупнейшим мировым производителем смартфонов, преимущественно на Android. Совокупность этих факторов формирует высокий потенциал региона для размещения OEM-рекламы. Рассмотрим ключевые тренды детальнее.
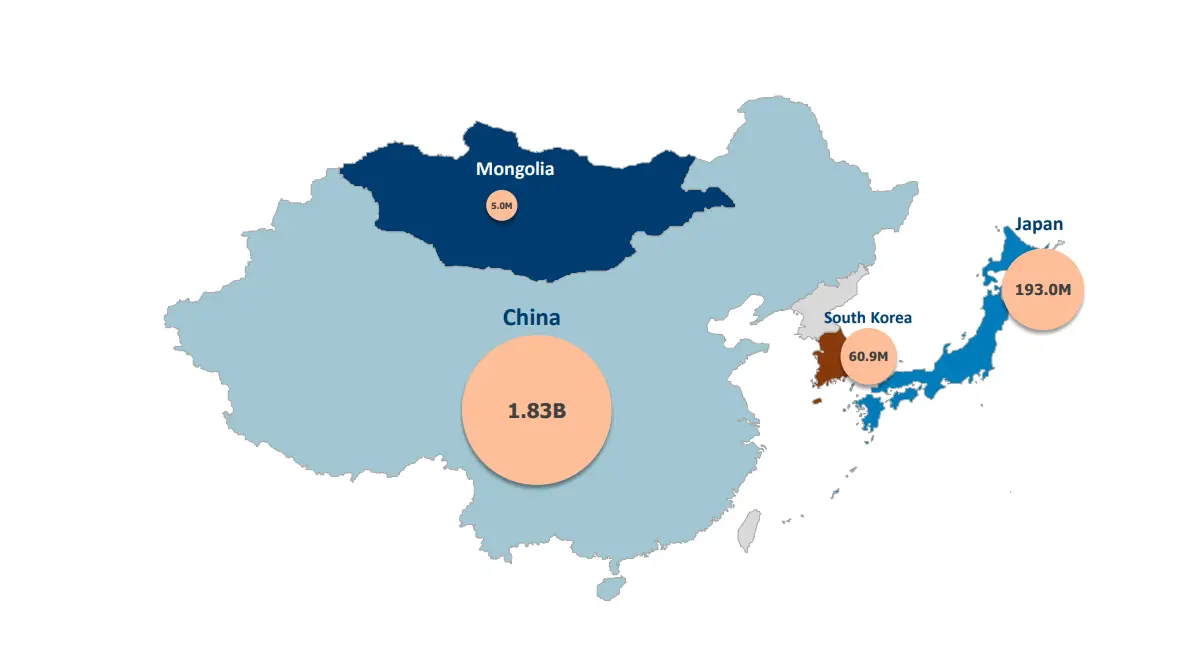
Все рассматриваемые страны региона в 2025 году демонстрируют рост абонентской базы относительно предыдущего года. Наибольший рост зафиксирован в Японии: +2,6%, или 4,8 млн абонентов. Примечательно, что численность населения страны за этот период снизилась. А значит, пользователи все чаще используют более одного устройства. По данным GSMA Intelligence, количество мобильных подключений в Японии составляет 157% от численности населения — довольно высокий показатель. В Китае рост абонентской базы составил +1,7%, или 31 млн. Количество подключений от численности населения в 2025 году достигло 129%. В Южной Корее показатель вырос на 0,3%, в Монголии — на 1,5%.
ТОП-5 вендоров в странах ENEA в 2026 году значимо различаются. В Китае рынок достаточно фрагментирован. Здесь Apple лидирует с долей 27,5%, однако сегмент Unknown несильно отстает — 22,1%. Это неудивительно: неопознанные устройства производятся в основном в Китае. Примечательно, что на китайском рынке сильны позиции локальных производителей. В пятерку лидеров входят Huawei, Xiaomi и Vivo, тогда как Samsung, занимающий второе место в мире в 2026 году, в ТОП-5 не входит.
В Южной Корее более половины пользователей выбирают Samsung — 54,1%, что во многом объясняется сильными позициями локального бренда. Япония отличается высокой долей Apple — 61,7%, за которой следует Google с 10,2%. Распределение предпочтений японцев схоже с некоторыми странами Западной Европы. В Монголии картина близка к мировой: первое место у Apple, затем Samsung, а после — Xiaomi.
Несмотря на то, что iOS лидирует в трех странах из четырех, средняя доля Android в ENEA составляет 59,2% — больше половины.
В течение последнего года в Китае наблюдается рост активности пользователей Apple. Доля бренда выросла с 22,6% в Q3 2025 до 28,6% в Q2 2026 — это максимум за весь рассматриваемый период. При этом с конца 2025 года снижается суммарная доля прочих брендов (Other) — с 20,2% до 15,8%. Категория «Прочие» включает Oppo, Honor, OnePlus, Samsung и другие.
Во втором квартале 2026 года сегмент Unknown вырос на 4,8 п.п. относительно предыдущего квартала. Этот рост практически зеркально совпадает с падением Huawei (−5,4 п.п.) за тот же период. Это может указывать на то, что часть устройств Huawei перестала корректно идентифицироваться. Вероятно, из-за изменений в модельном ряду или методов распознавания. По данным IDC, поставки смартфонов Huawei в Китае во Q2 2026 выросли относительно Q2 2025, что косвенно подтверждает эту гипотезу.
В целом поставки смартфонов на китайском рынке снижаются уже пятый квартал подряд из-за роста цен на компоненты памяти и падения спроса. В Q2 2026 они сократились на 4,3% по сравнению с Q2 2025. Причем поставки большинства производителей падают. Исключение составляют лишь два бренда — Apple и Huawei, показавшие рост на 19,4% и 24,4% соответственно. По данным Counterpoint Research, модели этих производителей вошли в ТОП-5 самых продаваемых смартфонов в Q2 2026 в Китае.
Рынок Японии достаточно стабилен. Доля пользователей Apple практически не менялась на протяжении двух последних лет и находилась в пределах 59–62%. С 2025 года наблюдается рост интереса к смартфонам Google. Доля бренда выросла с 5,7% в Q1 2025 до 11,2% в Q2 2026 — практически вдвое. При этом одновременно снижается доля прочих брендов: с 22,2% до 15,2%. Сегмент «Прочие» включает Sony, Oppo, Vivo, Huawei и другие.
На фоне стабильного лидера рынок Японии демонстрирует заметные сдвиги в сегменте Android. Samsung укрепил позиции: его доля выросла с 5,7% в Q1 2025 до 7,2% в Q2 2026. Xiaomi, напротив, теряет аудиторию — снижение с 6,0% до 4,3% за тот же период. Сегмент Unknown остается низким и стабильным (5,7–7,0%). Это говорит о высоком качестве идентификации устройств на японском рынке, в отличие от Китая, где этот показатель достигает 26%.
Структура продаж согласуется с динамикой активности. В ТОП-5 самых продаваемых смартфонов Японии во Q2 2026 вошли три модели Apple, Google Pixel 10a 5G и Samsung Galaxy A25 Japan 5G. Таким образом, Apple контролирует около половины продаж ТОП-5. Модель Google занимает третью позицию, что соответствует росту доли бренда в активности пользователей.
Около 98% рынка Южной Кореи принадлежит пяти игрокам: Samsung, Apple, Google, Xiaomi и сегменту Unknown. При этом суммарная доля прочих брендов снизилась за последние два года: с 2,2% в Q3 2024 до 1,4% в Q2 2026. Доля неопознанных устройств, напротив, растет на протяжении всего рассматриваемого периода — с 2,6% до 11,6%.
Samsung остается крепким лидером, однако с конца 2025 года Apple активно отвоевывает долю. Вероятно, это связано с успешным запуском iPhone 17. Тем не менее три из пяти самых продаваемых моделей в Q2 2026 — это смартфоны Samsung, которые суммарно занимают 55% продаж ТОП-5.
Монголия — небольшой рынок по абонентской базе относительно других стран ENEA: всего около 5 млн абонентов на конец 2025 года. На протяжении последних двух лет Apple и Samsung борются за лидерство. Однако в Q2 2026 ситуация заметно изменилась. Доля Samsung снизилась в пользу не только Apple, но и Google.
Сегмент Unknown остается умеренным и относительно стабильным (4,2–7,6%), что говорит о приемлемом качестве идентификации устройств. Xiaomi, занимающий четвертую позицию, теряет аудиторию: снижение с 9,0% в Q3 2025 до 6,9% в Q2 2026. Категория «Прочие» держится в диапазоне 7,5–8,6% без выраженной динамики.
Регион ENEA — перспективная площадка для OEM-канала, однако его потенциал распределен неравномерно. Япония дает точность, но не масштаб. Низкий Unknown обеспечивает надежный таргетинг. Но Apple занимает более 60% в 2026 году, поэтому OEM-каналы охватывают менее 40% пользователей. Южная Корея, в свою очередь, предлагает широкий Android-инвентарь, но растущий Unknown и усиление Apple постепенно размывают это преимущество. Китай — крупнейший рынок региона и одновременно наиболее рискованный: высокая доля Unknown и проблемы с идентификацией Huawei. Монголия — небольшой, но прозрачный рынок с умеренным Unknown.
Таким образом, Япония и Южная Корея выигрывают по качеству данных и структуре Android-сегмента, тогда как Китай, несмотря на размер, требует осторожности в оценке реального охвата.
Мобильное приложение может быть хорошим, но пользователи об этом не узнают, если оно затеряется в глубине поисковой выдачи. Ежедневно пользователи...
Концерты, выставки, шоу-презентации — современные зрители хотят не просто смотреть, а погружаться и получать яркие эмоции. Именно поэтому ни один...