
Мобильное приложение может быть хорошим, но пользователи об этом не узнают, если оно затеряется в глубине поисковой выдачи. Ежедневно пользователи...
22 октября, 2026
Рынок смартфонов в Юго-Восточной Азии (SEA) отличается высокой неоднородностью. Предпочтения пользователей, доли производителей и темпы роста брендов существенно различаются от страны к стране. Для специалистов по мобильному маркетингу понимание этой специфики помогает оценить потенциал OEM-трафика и определить наиболее перспективные рынки для продвижения приложений. В этой статье рассмотрим распределение долей вендоров смартфонов в ключевых странах SEA.
Регион Юго-Восточной Азии (SEA) — это рынок примерно с 850 млн абонентов сотовой связи, где преобладание Android открывает широкий охват для OEM-рекламы. Проанализируем ситуацию по странам, разделив их на три группы: крупные, средние и малые рынки.
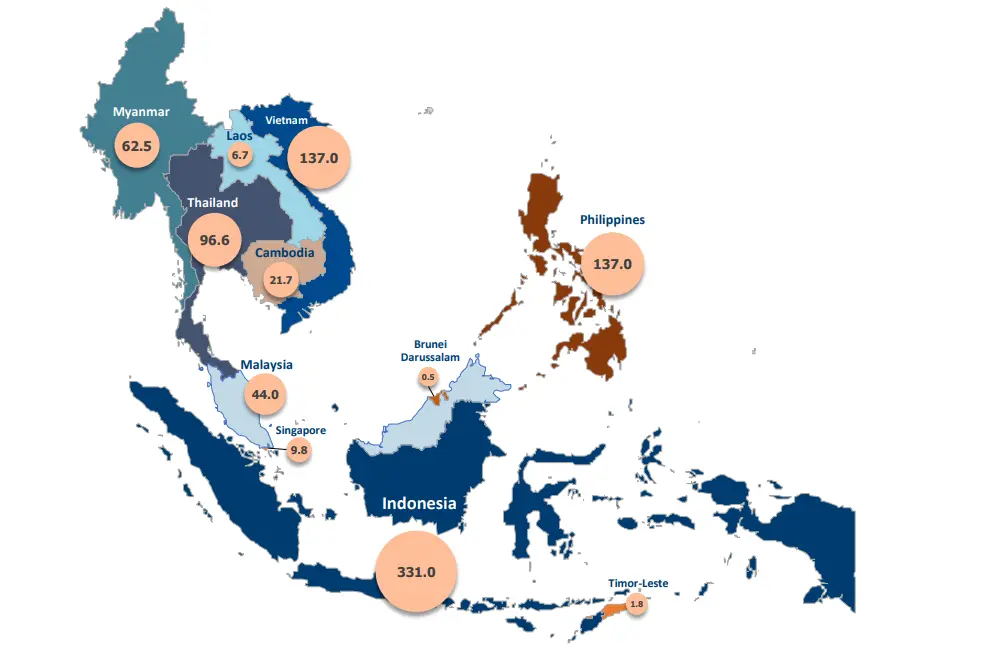
Самой крупной страной региона по абонентской базе является Индонезия — около 331 млн подключений на конец 2025 года. Однако за год их число сократилось на 18 млн, или 5,2%, вероятно, на фоне снижения количества активных SIM-карт. Филиппины и Вьетнам, напротив, демонстрируют рост подключений — на 3% и 0,4% соответственно. Тогда как в Таиланде показатель снизился на 1,1%.
На этом фоне рынок смартфонов региона стагнирует. По данным Omdia, в 2025 году поставки в Юго-Восточную Азию сократились на 1% относительно 2024 года и составили 100 млн устройств. В 2026 году нисходящая динамика усилилась. Во втором квартале отгрузки упали на 23% по сравнению с аналогичным периодом прошлого года. Лидером по поставкам остается Samsung, занимающий 32% рынка в Q2 2026.
Крупнейшие рынки региона — Индонезия, Филиппины, Вьетнам и Таиланд — формируют основную абонентскую базу Юго-Восточной Азии. Средняя доля Android по активности пользователей здесь достигает 74,5% в 2026 году (январь‒середина октября). Это делает крупные рынки ключевыми для OEM-рекламы. Канал работает только на Android, поскольку Apple не предоставляет доступ к системным рекламным местам.
Вьетнам и Таиланд — рынки с доминированием Apple (40,8% и 32,0% соответственно), что ограничивает доступ к OEM-каналу. Однако в Таиланде суммарная доля Android все равно достаточно высока — 68,0%. Индонезия и Филиппины, напротив, предлагают широкий Android-инвентарь. Доля Apple здесь невысока, и ни один вендор не контролирует даже пятой части рынка. При этом именно на этих двух рынках наиболее высокий уровень Unknown — 21,3% и 22,9% соответственно, что усложняет таргетинг.
За последние два года структура всех четырех крупных рынков SEA изменилась, но разнонаправленно. Общий тренд — рост доли Apple на трех рынках из четырех. В Индонезии его доля выросла почти втрое с конца 2024 года: с 8,0% до 22,1%. На остальных рынках рост незначительный. А в Таиланде доля Apple остается относительно стабильной в пределах 29,7–33,8%.
Сегмент Unknown растет в Индонезии и на Филиппинах. При этом такие Android-бренды, как Oppo, Xiaomi и Vivo, теряют позиции. Оба рынка имеют широкий охват. Но рост неопознанных устройств и доли Apple создают риск для точности кампаний. Особенно это касается Индонезии.
За счет самой высокой доли iOS среди крупных рынков Вьетнам является самым закрытым для OEM-рекламы. Среди Android лидирует Samsung. Но в течение последних двух лет постепенно теряет позиции в пользу Apple — с 26,0% до 20,5%. Таиланд, в свою очередь, — самый стабильный рынок группы. Ни один из брендов не проявляет выраженного тренда, Unknown не входит в ТОП-5, а Android-устройства имеют достаточно сильные позиции. Эти факторы делают рынок понятным и предсказуемым для OEM-рекламодателей.
К средним рынкам Юго-Восточной Азии относятся Малайзия, Мьянма и Камбоджа — страны с меньшей абонентской базой, но собственными структурными особенностями. Доля Android-устройств по активности пользователей в 2026 году заметно различается. В Мьянме она достигает 84,9%. Тогда как в Малайзии и Камбодже не превышает 58% (57,7% и 52,4% соответственно).
Структура средних рынков SEA неоднородна. В Мьянме доминирует Xiaomi (36,5%) при низком Unknown (7,3%) и слабых позициях Apple (15,1%), что делает ее наиболее привлекательной для OEM-рекламы. Малайзия и Камбоджа демонстрируют противоположный случай. Доминирование Apple (42,3% и 47,6% соответственно) сужает охват. А Android-сегмент представлен преимущественно Samsung, Oppo и Xiaomi.
В Мьянме Xiaomi удерживает лидерство в пределах 34–40%, Apple постепенно растет за последние два года (с 8,5% до 14,7%), остальные бренды из ТОП-5 не проявляют выраженной динамики. При этом прочие бренды теряют позиции, вероятно, отдавая долю Apple. К категории «Прочие» относятся сегмент Unknown, Tecno, Infinix, Realme и другие. В целом Мьянма — довольно предсказуемый рынок для OEM-рекламы.
В Малайзии наблюдается стремительный рост доли Apple: с 29,6% до 45,2% за два года. Android-бренды из пятерки лидеров медленно теряют позиции, но большее падение затронуло прочие бренды. В них входят Vivo, Honor, Realme, Huawei и другие. Эти факторы говорят о том, что рынок сокращается для OEM-канала.
Камбоджа — рынок с самым высоким уровнем доминирования Apple в группе. С Q4 2024 по Q2 2026 доля Apple выросла с 41,8% до 50,7%, однако в Q3 2026 упала до 42,5% (−8,1 п.п. за квартал). Одновременно Oppo совершил скачок с 15,5% до 21,4% — рост почти на 6 п.п. за один квартал. Это может указывать либо на реальный сдвиг предпочтений, либо на изменение методики идентификации. Samsung, Vivo и Xiaomi остаются относительно стабильными.
К малым рынкам Юго-Восточной Азии относятся Сингапур, Лаос, Бруней и Восточный Тимор — страны с ограниченной абонентской базой, но разными условиями для OEM-рекламы. Сингапур выделяется как наиболее развитый рынок региона с высокой долей iOS и зрелой цифровой инфраструктурой. Лаос, Бруней и Восточный Тимор остаются догоняющими с преобладанием Android. Средняя доля Android-устройств по активности пользователей в группе составляет 64,3% в 2026.
Малые рынки SEA неоднородны. Сингапур — наиболее развитый рынок группы и единственный, где структура напоминает западноевропейскую. Однако доля Unknown составляет 12,0%, что является достаточно высоким показателем для развитого рынка. В Сингапуре и Брунее доминирует Apple, что сужает охват для OEM-рекламы. Лаос и Восточный Тимор, напротив, предлагают широкий Android-инвентарь. В Лаосе совокупная доля Android превышает 60%. В Восточном Тиморе Samsung и Oppo идут вровень с Apple. Однако в Восточном Тиморе высокий Unknown (11,2%) усложняет таргетинг.
В Сингапуре за два года доля Apple выросла с 30,9% до 48,4%. Причем основной скачок пришелся на 2026 год. Параллельно произошло обвальное падение сегмента Unknown: с пика 43,8% в Q3 2025 до 4,6% в Q3 2026. Эти два процесса, вероятно, связаны: по мере улучшения идентификации устройств часть из них стала определяться как Apple. Одновременно Samsung укрепил позиции: с 13,7% в Q3 2025 до 21,0% в Q3 2026. Если тенденция роста iOS продолжится, это сократит доступный канал для OEM-рекламодателей.
Лаос также демонстрирует достаточно резкий рост доли Apple с Q4 2025. При этом отвоевывает долю у прочих брендов, к которым относятся Infinix, Xiaomi, Realme и прочие. Другие производители из ТОП-5 (Samsung, Vivo, Tecno) остаются относительно стабильными в течение последних двух лет. Для OEM-канала Лаос остается привлекательным: доля Android превышает 60% в Q3 2026, структура сбалансирована между несколькими вендорами.
Юго-Восточная Азия — перспективный, но неоднородный регион для OEM-рекламы. Два фактора — усиление Apple и ухудшение идентификации — сокращают охват OEM-каналов в ряде стран региона. Наиболее привлекательны для размещений Таиланд, Мьянма и Лаос — за счет сбалансированной Android-структуры. Наиболее закрыты Вьетнам, Камбоджа и Сингапур, где существенно доминирует iOS.
Мобильное приложение может быть хорошим, но пользователи об этом не узнают, если оно затеряется в глубине поисковой выдачи. Ежедневно пользователи...
Структура рынка ENEA существенно различается от страны к стране: популярность производителей смартфонов, доля устройств и доступные OEM-каналы могут заметно разниться....